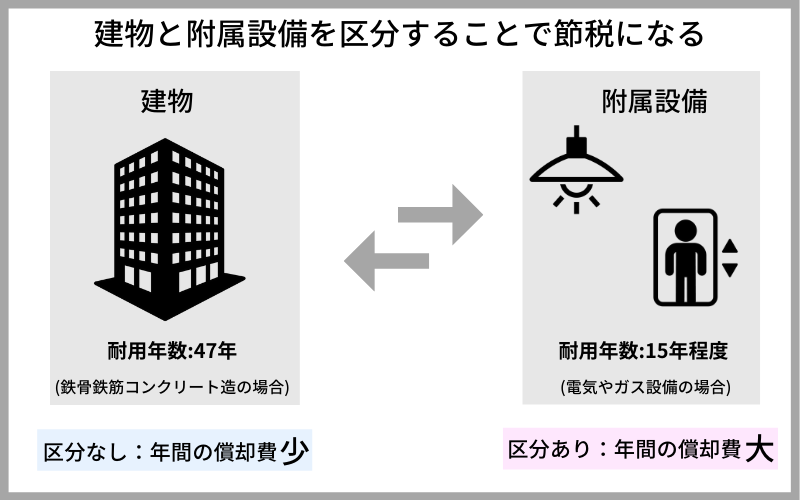
建物 付属 設備 金額

節税のためには建物と附属設備の区分が効果的 計算例や附属設備の範囲について詳しく紹介 節税の教科書

車や建物等の修繕は経費 固定資産 資本的支出 収益的支出の判定 会計処理 勘定科目

合法的節税対策のポイント 経営改善ナビ
合法的節税対策のポイント 経営改善ナビ

合法的節税対策のポイント 経営改善ナビ

建物と附属設備を分けると節税になる 橘 隆行 税理士事務所
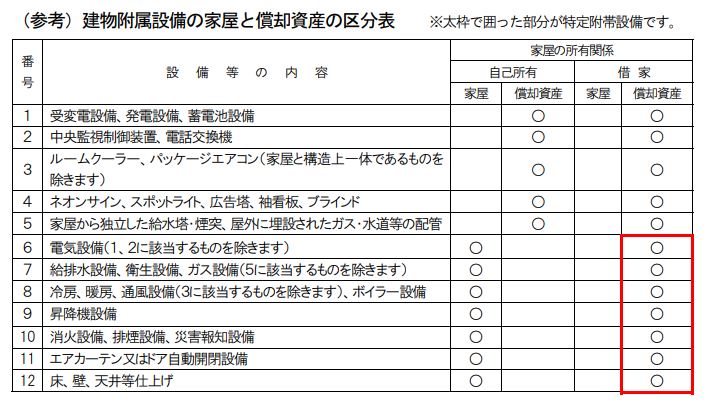

減価償却資産に係る支出を行った場合について 建物の購入や改修費用など

建物附属設備は分けて減価償却する方が良いですか 大和財託株式会社 Webサイト

建物附属設備 構築物等の減価償却方法が変更になります 第4回 Necネクサソリューションズ

建物附属設備等に係る減価償却の改正 一般社団法人 東京法人会連合会

内装工事の費用はこう仕訳する 勘定科目とお悩みポイント徹底解説 あしたのオフィス
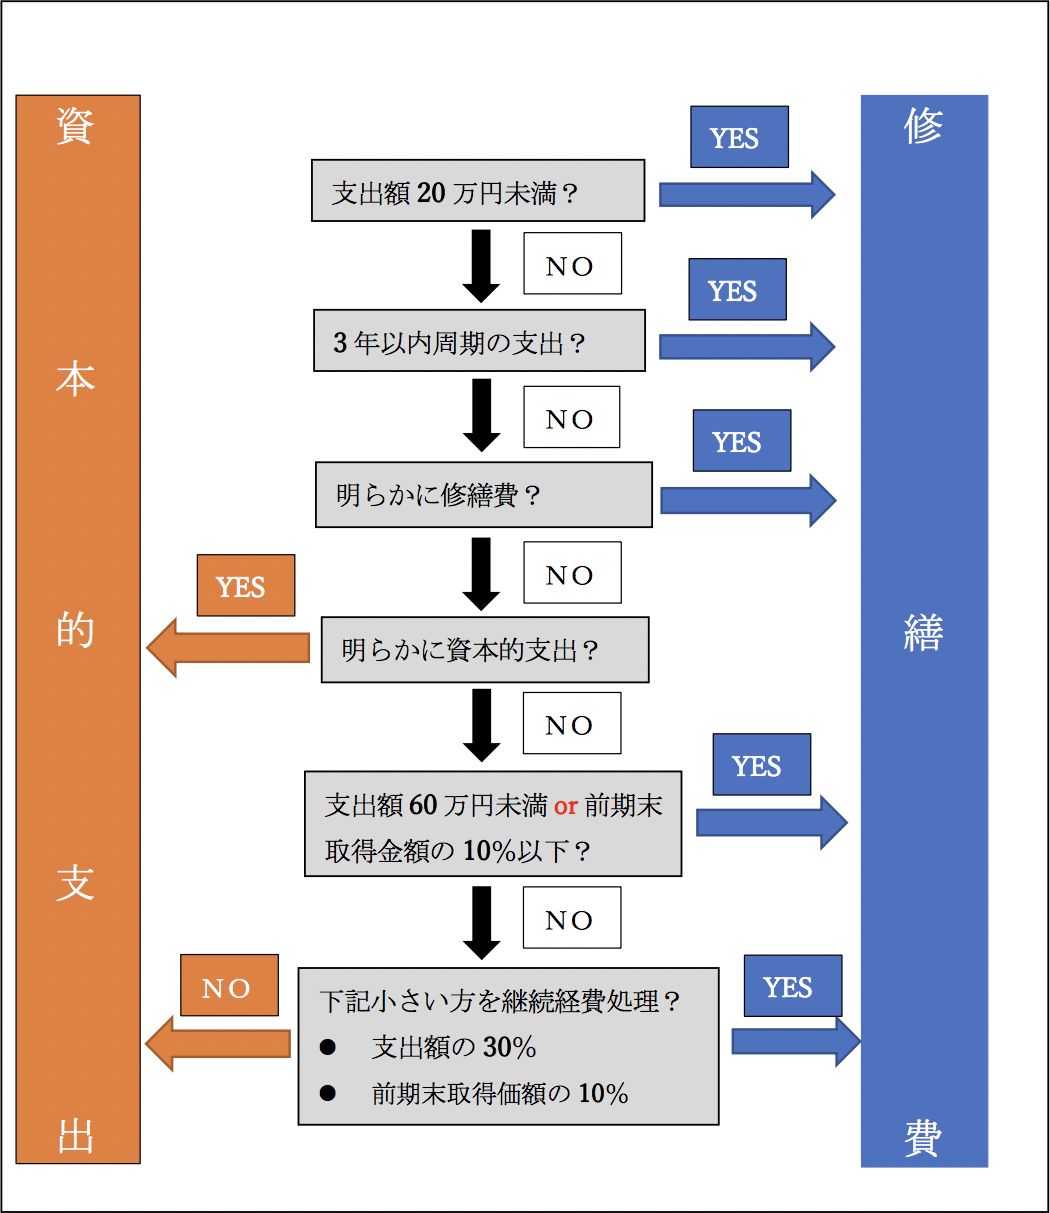

車や建物等の修繕は経費 固定資産 資本的支出 収益的支出の判定 会計処理 勘定科目
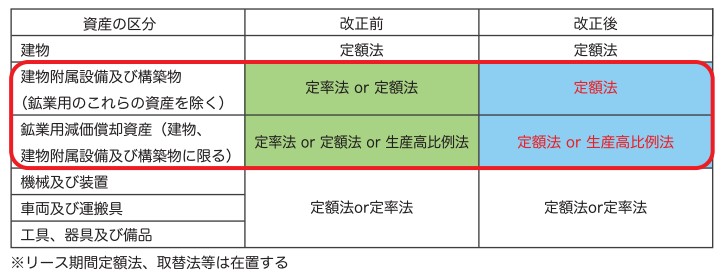

日本クレアス税理士法人 コーポレート アドバイザーズ 建物付属設備 構築物等の償却方法の見直し 平成28年度税制改正


Popular Posts

リゾナーレ 八ヶ岳 バス